WATMag
RedacciónDonar una casa a un hijo parece cosa de familia, pero puede tener consecuencias en la pensión. Según recoge elEconomista, el Tribunal Superior de Justicia (TSJ) de la Comunidad Valenciana ha condenado a una mujer jubilada a devolver la friolera de 3.728,48 euros del complemento que cobró en 2021, el año en que donó una vivienda a su hijo.
El motivo: el Instituto Nacional de la Seguridad Social (INSS) entiende que esa donación computa como ingreso conforme a lo previsto en la Ley del IRPF y que, por tanto, la renta de la mujer ese año superó el límite para cobrar el complemento.
El complemento se concede a los pensionistas que no alcanzan la pensión mínima, una cifra que cambia según las circunstancias personales de cada beneficiario. Un jubilado con cónyuge a cargo, por ejemplo, tiene en 2026 una mínima de 17.592,40 euros al año, según La Moncloa, o, repartida en catorce pagas, 1.256,60 euros al mes. Cuando su prestación no llega a esa cantidad, puede pedir el complemento, que se concede si cumple el resto de requisitos.
El solicitante no puede percibir rendimientos del trabajo, del capital o de actividades económicas ni ganancias patrimoniales por encima del límite de ingresos fijado cada año, que elEconomista vincula a la situación familiar. El artículo 59 de la Ley General de la Seguridad Social (LGSS) recoge esa incompatibilidad. Además, según la información de elEconomista, si las circunstancias del beneficiario cambian y rebasa ese tope, el INSS puede suspender el cobro del complemento o incluso exigir su devolución.
En este caso, la mujer donó la vivienda a su hijo, junto a su cónyuge, en julio de 2021 y ese mismo ejercicio declaró un saldo neto positivo de ganancias y pérdidas patrimoniales de 4.654,01 euros. Según elEconomista, esa cifra excedía el máximo previsto para su caso concreto. Presentó una reclamación previa, que se desestimó, y el asunto llegó al Juzgado de lo Social nº 2 de Alicante, que en junio de 2025 falló a favor del INSS. De ahí, al TSJ, que desestimó su recurso de suplicación en una sentencia de la Sala de lo Social.
La gran pregunta era… ¿cuenta como ingreso una ganancia patrimonial derivada de una donación? La jubilada defendía que no. Sostenía que el INSS se equivocaba al computar como renta las ganancias patrimoniales de una donación y que, según la LGSS, "no constituyen una renta real", de modo que el organismo habría hecho una interpretación errónea del concepto.
Los magistrados no lo ven así, y apoyándose en jurisprudencia del Tribunal Supremo, concluyen que la ganancia patrimonial que debe declararse a Hacienda constituye igualmente "una renta computable a efectos de la determinación del límite de ingresos previsto para el reconocimiento y mantenimiento del complemento por mínimos". El precedente en el que se apoyan es la sentencia 797/2019 del Supremo, que trataba de las rentas imputadas por inmuebles y no de una donación.
Como la mujer generó una ganancia patrimonial computable y superó así el límite para conservar el complemento en 2021, el INSS tiene derecho a exigirle el reintegro de lo que percibió por ese concepto ese mismo año.
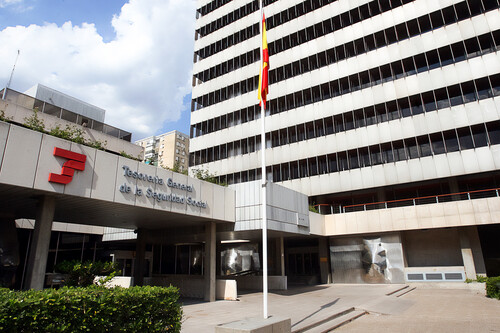
Foto | Ministerio de Inclusión, Seguridad Social y Migraciones (vía Wikimedia Commons)

Ver 0 comentarios